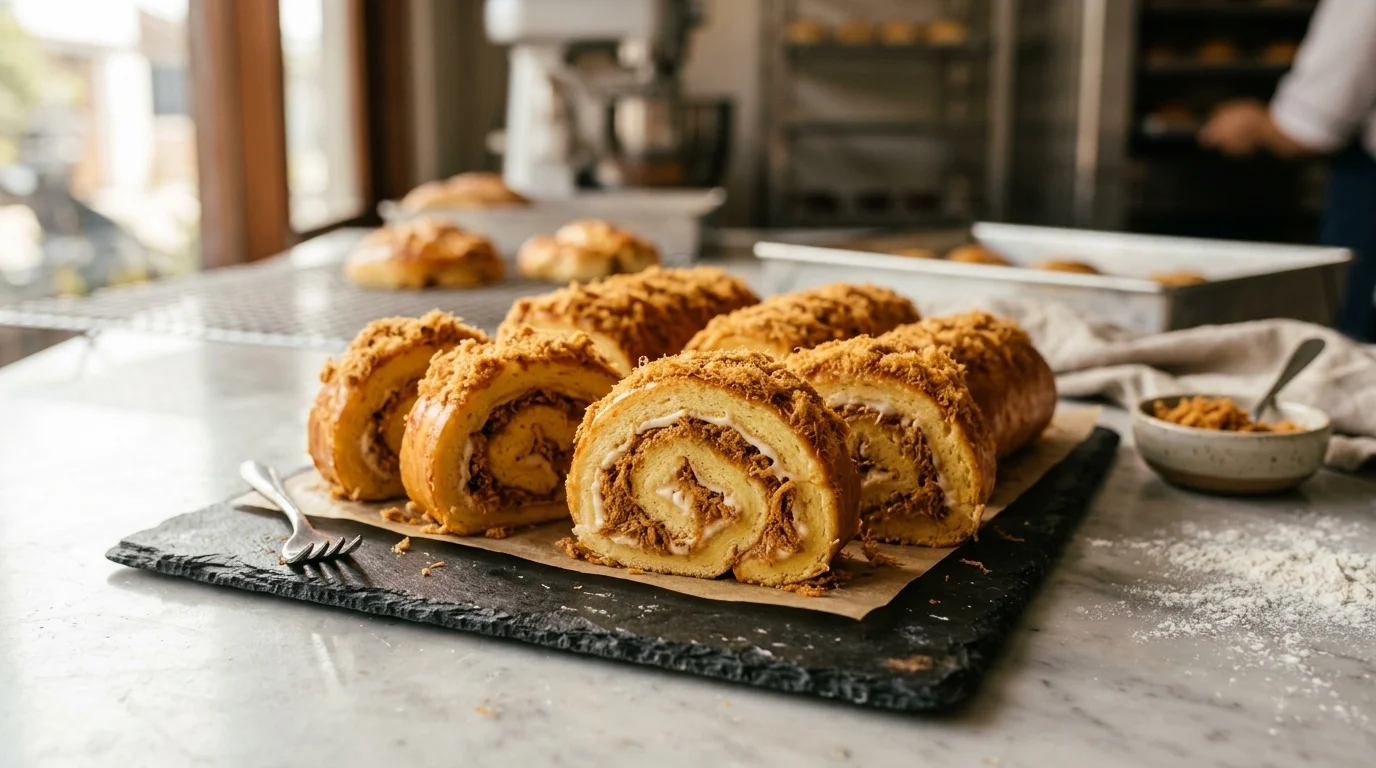
Menu engineering roti abon saat harga naik dimulai dari mengetahui bagian biaya yang berubah dan menu mana yang masih memberi kontribusi bagi usaha. Mengurangi topping memang bisa menurunkan biaya per roti, tetapi hasilnya belum tentu lebih baik jika pelanggan merasa pengalaman makannya turun atau penjualan melemah. Evaluasi resep, hasil produksi, harga, dan penjualan sebagai satu keputusan.
1. Cari sumber kenaikan sebelum mengubah resep
Bandingkan biaya pengadaan terbaru dengan dasar sebelumnya untuk SKU, kemasan, dan tujuan yang sama. Pisahkan perubahan harga abon, ongkir, adonan, mayonnaise, kemasan roti, serta biaya proses. Gunakan quotation atau invoice yang relevan; artikel ini tidak menyatakan harga ABONESIA sedang naik.
Periksa pula pemakaian aktual. Takaran yang melebar antar-shift, bahan tercecer, dan roti gagal dapat menaikkan biaya tanpa perubahan harga supplier. Menstabilkan proses sering menjadi langkah awal yang lebih terukur daripada langsung mengganti produk. Catat jumlah roti layak jual agar penyebut perhitungan tidak memasukkan produk gagal sebagai penjualan.
Gunakan panduan komponen HPP abon per roti untuk menghitung biaya sampai dapur dan pemakaian aktual. Artikel ini melanjutkan analisis tersebut menjadi pilihan desain menu serta dampaknya terhadap penjualan.
2. Bedakan biaya per roti dan kontribusi menu
Susun biaya resep yang lengkap sesuai pencatatan usaha. Untuk perbandingan operasional, hitung juga kontribusi per roti = pendapatan bersih per roti terjual − biaya variabel terkait. Pendapatan bersih memperhitungkan potongan atau biaya kanal yang diperlakukan sebagai pengurang pendapatan. Jika biaya kanal dimasukkan sebagai biaya variabel, jangan menguranginya lagi dari pendapatan.
Kontribusi bukan laba bersih. Sewa, gaji tetap, dan biaya tetap lain tetap harus ditutup. Definisikan komponen biaya dengan konsisten; jangan menyebut simulasi biaya variabel sebagai seluruh HPP produksi jika belum memasukkan alokasi yang digunakan usaha.
Bandingkan pula kontribusi total pada periode yang sama: kontribusi per roti dikalikan jumlah terjual. Menu dengan kontribusi per unit lebih tinggi dapat menghasilkan total lebih rendah jika penjualannya berkurang cukup besar.
3. Simulasikan pilihan pada asumsi yang terbuka
Contoh hipotetis memakai harga abon sampai dapur yang berubah dari Rp200.000 menjadi Rp230.000/kg. Pada pemakaian aktual 10 g per roti, biaya abon naik dari Rp2.000 menjadi Rp2.300. Biaya variabel lain diasumsikan Rp3.000 per roti terjual, termasuk alokasi bahan dan proses variabel yang relevan. Tidak ada biaya tambahan, produk tak terjual, atau perubahan susut dalam simulasi sederhana ini.
Pendapatan bersih awal diasumsikan Rp8.000 per roti. Sebelum perubahan harga bahan, kontribusinya Rp8.000 − Rp5.000 = Rp3.000 per roti. Sesudahnya, bandingkan tiga opsi berikut. Seluruh harga, gramasi, dan jumlah terjual adalah asumsi latihan, bukan rekomendasi atau proyeksi penjualan.
| Opsi uji | Pendapatan bersih/unit | Biaya variabel/unit | Kontribusi/unit | Unit terjual asumsi | Kontribusi total |
|---|---|---|---|---|---|
| A: tetap 10 g dan harga awal | Rp8.000 | Rp5.300 | Rp2.700 | 1.000 | Rp2.700.000 |
| B: uji 9 g dan harga awal | Rp8.000 | Rp5.070 | Rp2.930 | 920 | Rp2.695.600 |
| C: tetap 10 g, uji harga baru | Rp8.300 | Rp5.300 | Rp3.000 | 900 | Rp2.700.000 |
Pada B, biaya abon 9 g × Rp230.000 ÷ 1.000 = Rp2.070, sehingga total biaya variabel Rp5.070. Kontribusi per unit lebih tinggi daripada A, tetapi total pada asumsi 920 unit justru Rp4.400 lebih rendah. Agar menyamai total A, B memerlukan setidaknya 922 unit terjual: 921 × Rp2.930 = Rp2.698.530, sedangkan 922 × Rp2.930 = Rp2.701.460.
C menyamai kontribusi total A pada asumsi 900 unit. Ini bukan bukti pelanggan akan menerima harga baru. Perubahan volume pada tabel sengaja dibuat untuk menguji sensitivitas, bukan hasil survei atau hubungan sebab-akibat. Dalam evaluasi nyata, ukur biaya roti tak terjual, diskon, komisi kanal, dan tambahan kerja bila muncul.
4. Prioritaskan opsi yang tetap memenuhi standar menu
Mulai dari menstabilkan takaran, sebaran topping, dan hasil layak jual. Lalu uji satu perubahan utama setiap kali: ukuran roti, gramasi abon, proporsi saus, penempatan topping atau filling, maupun harga jual. Mengubah semua sekaligus membuat penyebab perubahan rasa, biaya, dan penjualan sulit dikenali.
Menambah mayonnaise tidak otomatis menggantikan karakter abon; biaya saus dan pengalaman makan ikut berubah. Takaran lebih kecil juga belum tentu lolos standar visual atau rasa. Catat hasil pada kondisi penyajian yang sama, lalu putuskan apakah menu masih layak membawa deskripsi dan posisi harga yang ditawarkan.
Jika membuat pilihan reguler dan premium, jelaskan perbedaannya serta hitung ulang masing-masing resep. Panduan dua tingkat menu roti abon membantu membedakan penawaran tanpa mengaburkan isi produk.
5. Uji varian baru dengan identitas yang benar
Abon Ayam Commercial dapat menjadi kandidat untuk menu yang memang memilih karakter ayam. Perubahan dari sapi ke ayam berarti perubahan produk dan resep yang perlu diuji, disetujui, serta dijelaskan pada nama atau deskripsi menu. Jangan menjualnya seolah-olah tetap roti abon sapi.
Commercial Series memakai formula tetap dengan serat medium. Premium Series memiliki karakter rasa daging lebih kuat dan serat lebih panjang, tanpa campuran kacang koro pada komponen daging. Kesesuaian resep perlu diuji; perbedaan seri bukan alasan menganggap hasil menu atau gramasi keduanya sama.
Jika evaluasi melibatkan perubahan komposisi bahan atau seri, periksa kembali informasi komposisi yang relevan untuk pelanggan. Jangan menyimpulkan produk bebas alergen dari satu keterangan komposisi. Gunakan panduan deskripsi menu roti abon untuk menjaga nama, foto, dan penjelasan tetap sesuai produk yang dijual.
6. Jalankan uji kecil sebelum mengganti menu rutin
Tentukan resep pembanding, satu opsi perubahan, jumlah batch, periode penilaian, dan batas penerimaan internal sebelum uji. Timbang bahan yang benar-benar terpakai dan hitung hasil layak jual. Nilai rasa abon, keseimbangan saus, sebaran, tekstur, penampilan, serta kemudahan produksi dengan cara yang sama.
Setelah uji dapur lolos, lakukan uji penjualan terbatas dengan catatan harga, promosi, kanal, hari, dan jumlah tersedia. Stok yang terlalu kecil dapat membatasi penjualan; roti sisa juga perlu dicatat. Perbandingan yang memakai hari atau promosi berbeda memberi petunjuk, tetapi belum cukup untuk menyatakan perubahan resep sebagai penyebab hasilnya.
Tetapkan tindakan berdasarkan hasil: pertahankan menu, perbaiki proses, uji porsi lain, revisi harga, atau tunda varian baru. Opsi dengan biaya bahan terendah tidak perlu diteruskan jika gagal memenuhi mutu menu atau total kontribusinya melemah.
7. Bekukan resep yang lolos dan perbarui brief pembelian
Simpan resep, SKU, gramasi aktual, hasil batch, biaya, foto, dan persetujuan versi baru. Perbarui SOP penakaran, deskripsi menu, pelatihan tim, serta forecast kebutuhan agar perubahan tidak berhenti di spreadsheet. Pantau ulang setelah diterapkan pada produksi rutin.
Untuk kebutuhan bakery ABONESIA, sampaikan menu, varian, volume, kemasan, dan jadwal sebelum meminta quotation. Harga grosir menyesuaikan kebutuhan aktual; jadwal produksi dan pengiriman dikonfirmasi berdasarkan volume serta antrean produksi.
Bahas kandidat abon untuk menu Anda.
Mulai dari sampel 100 g berbayar dengan ongkir ditanggung buyer, lalu ukur hasil aplikasi sesuai resep. Kirim kebutuhan volume, kemasan, alamat/kode pos, dan jadwal untuk pembahasan produk serta quotation. Sampel membantu evaluasi; keputusan menu tetap berdasarkan hasil uji bakery Anda.